


 17.11.2026 07:26 PM
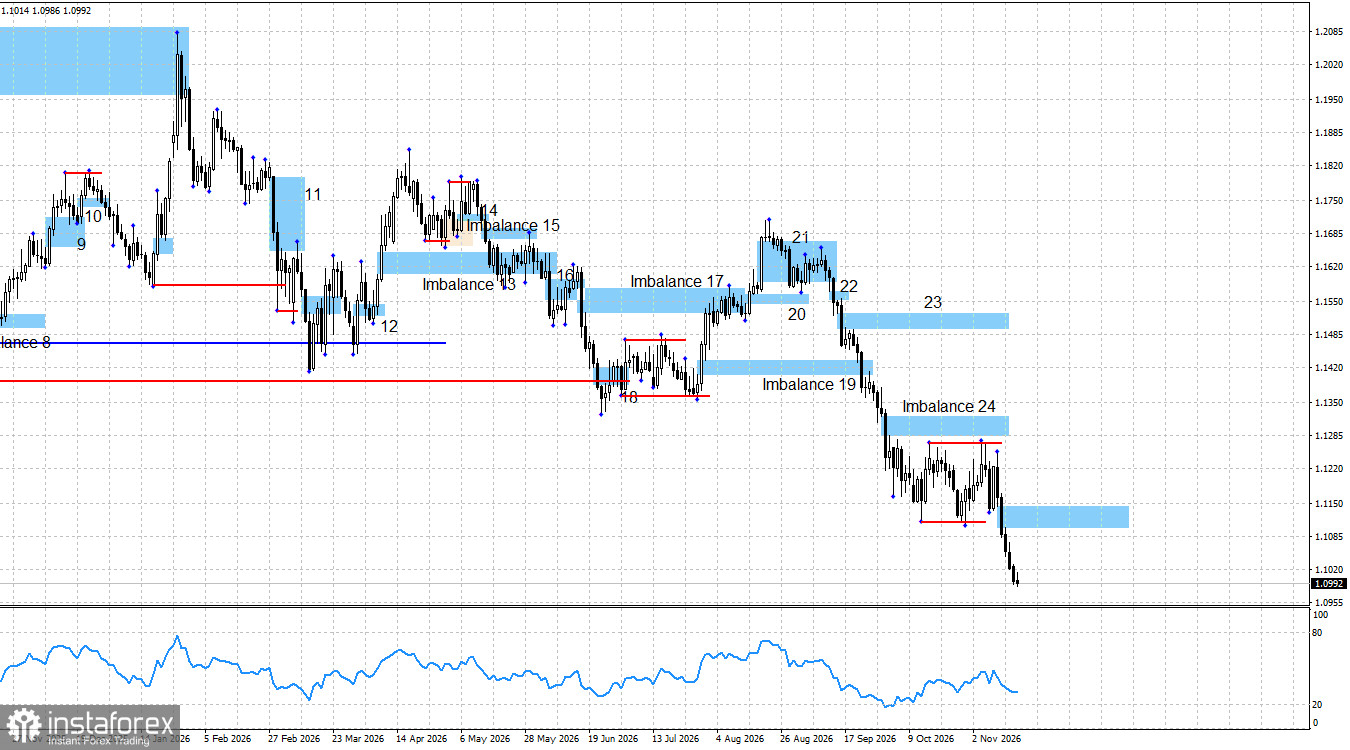
يواصل زوج EUR/USD التراجع لستة أيام كاملة على التوالي. بدأت الحركة الهابطة الأخيرة لليورو الأسبوع الماضي بعد سلسلة من التقارير الاقتصادية الإيجابية من الولايات المتحدة. قوة سوق العمل الأمريكي، وانخفاض البطالة، وارتفاع معدلات التضخم أعادت الدببة إلى السوق مجدداً بعد شهر من الهدوء النسبي. ومع ذلك، اتضح أنهم لم يكونوا غير نشطين، بل كانوا ينتظرون اللحظة المناسبة للدخول إلى السوق. في المقابل، أظهر الثيران مرة أخرى ضعفاً في الزخم وعجزاً عن الرد بشكل فعّال.
بوجه عام، لا توجد أسباب كثيرة تدفع للتكهن بشأن سبب ارتفاع الدولار الأمريكي من جديد. فجميع التقارير الاقتصادية الأهم صدرت الأسبوع الماضي أو قبله، ومع ذلك واصل الدببة تقدمهم هذا الأسبوع. يدرك تقريباً جميع المشاركين في السوق أن الاحتياطي الفيدرالي سيرفع أسعار الفائدة للمرة الثانية في ديسمبر، لذلك من الصعب اعتبار هذا العامل السبب الفعلي وراء ارتفاع الدولار. تحدث Kevin Warsh بالأمس، بينما من المقرر أن تلقي Christine Lagarde خطاباً غداً. لم يكن لتصريحات Warsh أي تأثير على معنويات المتداولين، كما أن من غير المرجح أن يكون لخطاب Lagarde أي تأثير يُذكر على معنويات السوق أيضاً. يستمر السوق في بيع زوج EUR/USD بلا هوادة، ما يعني أن استمرار ارتفاع الدولار لا يمكن ربطه بأي أحداث محددة أو تقارير اقتصادية أو نشرات إخبارية. يبدو أن المتداولين راضون عن تفسير مفاده أن «الدولار يرتفع لأن FOMC يتبنى موقفاً أكثر تشدداً في السياسة النقدية». في هذه المرحلة، لا يبدو أن الدولار أو المشاركين في السوق بحاجة إلى مبررات إضافية.
خلال الأشهر الثلاثة الماضية، كثيراً ما كان المشهد الأساسي يميل لمصلحة العملة الأوروبية، لكن ذلك لم ينعكس تقريباً على سعر صرفها. تكبّد الحزب الجمهوري هزيمة كبيرة في الانتخابات، وسيصبح الكونغرس الأمريكي منقسماً الآن. كما يجد الديمقراطيون والجمهوريون صعوبة بالغة في التوصل إلى اتفاقات. ونتيجة لذلك، قد تواجه العديد من القرارات الحكومية المهمة تأخيرات كبيرة بدءاً من يناير. يشير تجدد ارتفاع التضخم في منطقة اليورو إلى مزيد من تشديد السياسة النقدية من جانب ECB، تماماً كما يشير ارتفاع التضخم في الولايات المتحدة إلى مزيد من التشديد من جانب الاحتياطي الفيدرالي. وإذا كان السوق يقوم بتسعير زيادات أسعار الفائدة من FOMC، فعليه أيضاً أن يسعر زيادات أسعار الفائدة من ECB. ومع ذلك، أصبحت العلاقة بين العوامل الأساسية وحركة سعر زوج EUR/USD أكثر اضطراباً في الأشهر الأخيرة.
من المفيد التذكير بأن أحد الأسباب الرئيسية لارتفاع الدولار خلال الأشهر الثلاثة الماضية كان الموقف المتشدد للاحتياطي الفيدرالي. غير أن هذا الموقف، عملياً، ليس متشدداً بشكل خاص مقارنة بمواقف بنوك مركزية أخرى. فعلى سبيل المثال، يستعد ECB لتنفيذ ثالث رفع للفائدة في ديسمبر، بينما قد يقدم Bank of England ما يصل إلى أربع جولات كاملة من تشديد السياسة النقدية. الجنيه الإسترليني يعكس هذه العوامل على الأقل جزئياً، في حين لا يفعل اليورو ذلك.
حالياً، لا توجد إشارات واضحة على أن الهجوم البيعي يقترب من نهايته. لا يزال Imbalance 24 قائماً، ولم يتفاعل السعر معه بعد بطريقة تولّد إشارة بيع. أدى اجتياح السيولة فوق مستوى 1.1270، جنباً إلى جنب مع بيانات قوية عن سوق العمل والتضخم في الولايات المتحدة، إلى تحفيز مزيد من الهجمات البيعية. كما تشكّل خلل بيعي آخر، Imbalance 25، الأسبوع الماضي. ولكن ما يزال على اليورو الوصول إلى هذه المنطقة قبل التفكير في أي إشارات بيع جديدة. ولا يبقى أمام الثيران سوى الأمل في تطور مواتٍ في السوق أو تراجع طوعي من جانب الدببة.
بوجه عام، لا يزال المشهد الأساسي يميل لمصلحة الثيران، على الرغم من التحول الأخير نحو موقف أكثر تشدداً في السياسة النقدية للاحتياطي الفيدرالي. السياسة النقدية ليست العامل الوحيد المحرك لسوق العملات الأجنبية. منح الجدول الاقتصادي ليوم الثلاثاء الدببة فرصة لالتقاط الأنفاس، إذ جاءت قراءتا مؤشر ZEW للمعنويات الاقتصادية الصادرتان في الصباح أعلى من التوقعات. لكن، هل كان أحد يتوقع فعلاً أن تؤدي مؤشرات المعنويات الاقتصادية إلى إيقاف تقدم الدببة؟
في 18 نوفمبر، يتضمن الجدول الاقتصادي ثلاثة أحداث مجدولة، لا يبدو أي منها ذا أهمية خاصة. لذلك قد يكون تأثير الخلفية الاقتصادية في معنويات السوق يوم الأربعاء محدوداً.
لا يزال الزوج في طور تكوين اتجاه صاعد دخل في مرحلة تصحيحية استمرت عاماً كاملاً. تحولت الخلفية الأساسية بحدة لصالح الدببة قبل تسعة أشهر، لكن الاتجاه الأوسع الذي استمر أربعة أعوام لا يمكن اعتباره لاغياً أو منتهياً بعد. قد يستأنف الثيران تقدمهم قبل نهاية العام، لكنهم يفتقرون حالياً إلى أي فرص حقيقية لفعل ذلك. أما الدببة، فلدَيهم Imbalance 25، وقد يوفر التفاعل مع هذه المنطقة فرصاً لفتح مراكز بيع جديدة تستهدف مستوى 1.0733.

