


 20.11.2026 08:01 PM
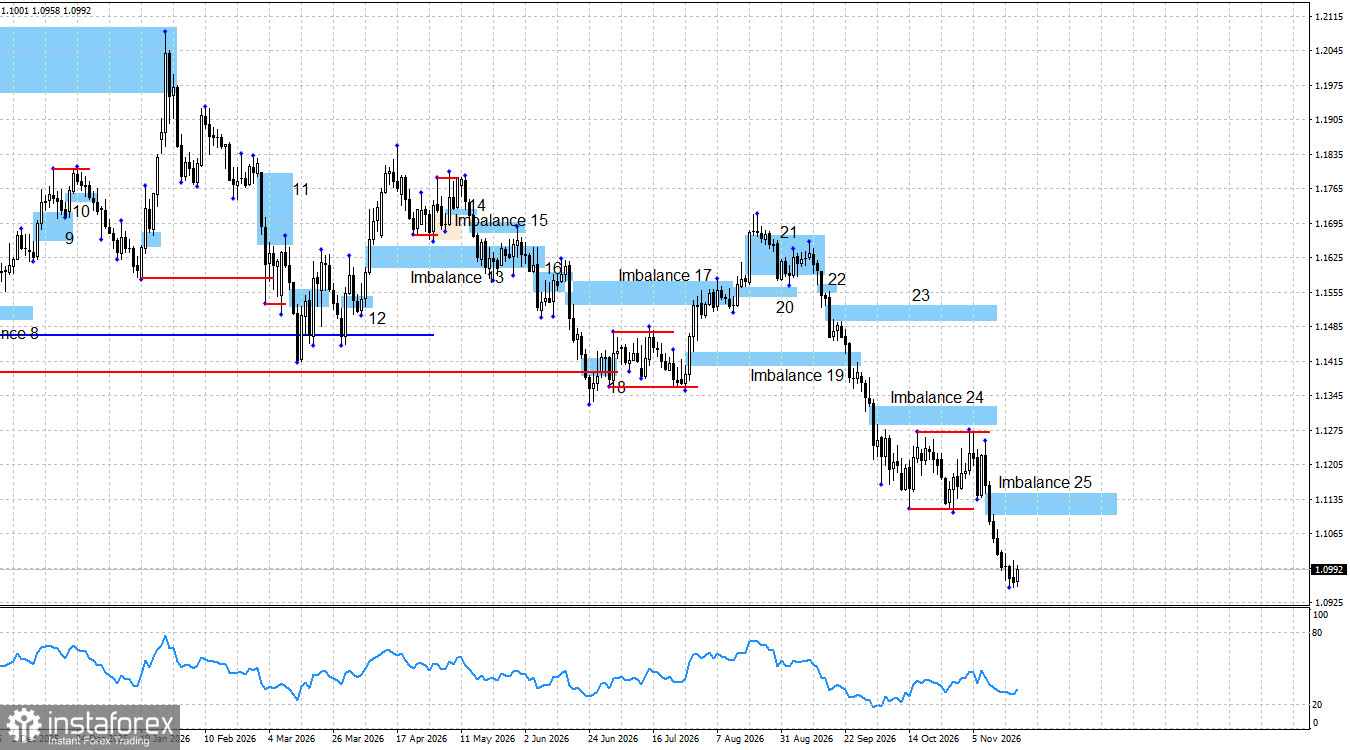
EUR/USD 連續七個完整交易日下跌,累計下挫 260 點。自八月底以來,歐元總計已貶值約 700 點。最新一輪歐元跌勢始於上週,一連串強勁的美國經濟數據出台之後。強勁的美國勞動力市場、低失業率以及偏高的通膨水準,讓空頭在沉寂整整一個月後重返市場。不過,事後證明,他們並非只是「暫時退場」,而是在耐心等待合適的出手時機。空頭早已嚴陣以待,而多頭再度顯示出動能不足、難以有效反擊。整體來看,對於美元已經連續第四個月走強,再去揣測原因意義不大。所有最關鍵的經濟數據上週甚至更早就已經公布,但本週空頭仍在持續進攻。交易者幾週前就已經明白,Fed 將在 12 月第二度升息,因此很難再把這項因素視為美元續漲的「真正原因」。市場持續無情拋售 EUR/USD,也就意味著,美元每一次新的推升,都不必再綁定某個具體事件、數據或新聞。交易者完全能接受這樣的說法:「美元上漲,是因為 FOMC 採取了更鷹派的貨幣政策立場。」目前,無論是美元還是交易者,都不需要更多理由。
過去三個月,基本面時常是偏向歐元的,但這並未在匯價上有所反映。共和黨在選舉中遭遇明顯失利,國會將呈現分裂局面。民主黨與共和黨極難彼此妥協配合,結果是,自明年一月起,許多重要的政府決策可能面臨嚴重延宕。歐盟通膨再度攀升,指向 ECB 進一步收緊貨幣政策;同樣地,美國通膨走高也意味著 Fed 將持續緊縮。ECB 決策官員談論進一步升息的必要性,其論調與 Fed 官員相差無幾。如果市場正在反映 FOMC 的貨幣政策緊縮,也理應同步反映未來 ECB 的持續緊縮。然而,過去幾個月來,EUR/USD 身上原本應有的因果關係卻一直失靈。
必須回顧的是,過去三個月推升美元的主要原因之一,正是 Fed 的鷹派立場。不過,實際上這一立場與其他央行相比,並不算特別鷹派。舉例來說,ECB 將在 12 月進行第三次升息,而英國央行可能在整個週期內實施多達四個完整輪次的緊縮。英鎊在走勢上至少已部分反映了這些因素,但歐元卻幾乎沒有。
就目前而言,尚看不到任何明確跡象顯示空頭攻勢即將告一段落。Imbalance 24 依然有效,而匯價至今尚未對其產生反應,因為哪怕只是歐元的一波像樣反彈修正,如今也成為罕見情況。1.1270 下方的流動性掃描、強勁的美國就業數據以及居高不下的通膨,共同引發了空頭新一輪的拋售潮。上週又形成了另一個看空失衡區——Imbalance 25。然而,在考慮任何新的做空訊號之前,歐元必須先回到該價位區域。多頭方面,幾乎只能寄望奇蹟,或等著空頭主動退場。
整體而言,在我看來,基本面依舊是偏向多頭。儘管 Fed 的貨幣政策立場愈來愈鷹派,但這絕不是驅動匯市的唯一因素。週五除了 ECB 總裁 Christine Lagarde 本週第三次發表講話外,幾乎沒有任何重要經濟消息。而且與前兩次一樣,ECB 總裁並未談及貨幣政策。
美國與歐盟經濟日曆:
11 月 23 日的經濟日曆中共有六項數據,其中歐洲的 PMI 數據尤為值得關注。這些經濟數據可能在週一影響市場情緒。
依我之見,該貨幣對仍處於塑造多頭趨勢的過程中,只是這一趨勢被一段長達整整一年的修正性盤整所中斷。九個月前,基本面曾明顯轉向有利空頭,但這一長達四年的主要趨勢本身尚不能被視為失效或結束。多頭有機會在年底前發動新一輪攻勢,但眼下缺乏實際的入場條件。沒有任何明確的看多型態,沒有流動性掃描,也不存在其他支撐信號。反觀空頭,則擁有最新形成的看空失衡區(Imbalance 25)。若匯價對該失衡區出現技術反應,便可能提供開立新空單的機會,下方目標可看向 1.0733。


