
Veja também
 11.11.2026 10:39 PM
O euro e a libra esterlina registraram uma queda acentuada em relação ao dólar americano, e há razões concretas para isso. O par EUR/USD caiu de 1,1229 para cerca de 1,1153 na manhã desta terça-feira, e o par GBP/USD de 1,3449 para 1,3331 — o que significa que a recuperação de ontem, após a onda de vendas de sexta-feira, foi anulada em um único dia. Ainda no dia anterior, havia dúvidas sobre novas quedas nesses pares de moedas populares, e o principal fator que resolveu essa questão a favor do dólar foi um forte relatório de inflação dos EUA, que ficou acima das previsões.
O que mostram os dados oficiais: o Índice de Preços ao Consumidor (CPI) subiu 0,4% em outubro, na comparação mensal, ante previsão de 0,3% e após alta de 0,6% em setembro. O principal fator foi o aumento dos preços de itens essenciais: os preços dos alimentos registraram o maior avanço desde abril, a eletricidade subiu 0,9% e o seguro de automóveis atingiu seu nível mais alto em mais de um ano.
O índice subjacente, que exclui alimentos e energia, avançou 0,3%, contra previsão de 0,2% e após alta de 0,3% em setembro — superando as expectativas pelo terceiro mês consecutivo. Além disso, a taxa subjacente anualizada de três meses está em torno de 3,75%, o nível mais alto em mais de dois anos. O relatório oficial não apresenta o dado anual, na comparação com o mesmo mês do ano anterior, porque a coleta de dados em outubro do ano passado foi interrompida pela suspensão das atividades do governo dos EUA. No entanto, economistas estimam que a inflação subjacente anual tenha ficado em torno de 2,8%, ante 2,6% em setembro.
O mercado reagiu imediatamente. Segundo os cálculos do mercado, a probabilidade de o Federal Reserve aumentar os juros em 9 de dezembro disparou para 96,3%, ante 78,8% na segunda-feira. Agora, os participantes do mercado tratam a decisão como praticamente certa. Vale lembrar que a taxa dos fundos federais está atualmente na faixa de 3,75% a 4,00%. Na reunião de política monetária de 28 de outubro, a decisão de manter os juros inalterados foi aprovada por 10 votos a 2.
É importante destacar que Christopher Waller afirmou, antes da divulgação dos dados, que estava preparado para apoiar um aumento de 25 pontos-base e que consideraria uma alta de 50 pontos-base caso os preços subjacentes subissem 0,3% ou mais. Em 3 de setembro, por outro lado, ele estava disposto a manter os juros inalterados, diante da continuidade dos avanços no controle da inflação. Acredito que o limite que ele estabeleceu agora foi ultrapassado.
Após a divulgação dos dados de inflação, Lorie Logan mencionou a possibilidade de pelo menos dois aumentos de 25 pontos-base e admitiu uma aceleração do ritmo de aperto monetário.
Outros dirigentes do Federal Reserve adotaram um tom igualmente hawkish. Anna Paulson afirmou que defende juros mais altos e que gostaria de agir mais rapidamente caso as expectativas de inflação continuem subindo. Ao que tudo indica, mesmo a queda dos preços do petróleo será repassada aos preços e produzirá efeitos de segunda ordem. Portanto, o Federal Reserve provavelmente também precisará agir de forma mais agressiva no próximo ano, e essa perspectiva já está sendo precificada pelo dólar.
Austan Goolsbee classificou o relatório de outubro como preocupante e observou que as tarifas e os altos preços da energia, embora estejam apresentando algum alívio, continuarão pressionando a inflação. Acrescento que o tom de Goolsbee foi muito mais firme do que em outubro, quando ele deixou em aberto tanto a possibilidade de um aumento dos juros quanto a de uma pausa. Em 9 de novembro, ele comparou a construção de data centers a uma demanda superaquecida. Desde o início da semana, declarações desse tipo vêm se sucedendo, deixando os traders com poucas alternativas além de comprar dólares e vender euros e libras.
Por que a queda dos preços do petróleo não ajudou? O Brent recuou quase 6% na segunda-feira e fechou no nível mais baixo desde agosto. No entanto, o petróleo subiu cerca de 12% em outubro, de modo que o efeito positivo da queda só aparecerá nos dados de inflação de novembro. Hoje, o Federal Reserve está atento aos efeitos de segunda ordem. Na minha opinião, enquanto as expectativas de inflação não recuarem, o petróleo continuará sendo apenas um fator secundário, e não um argumento a favor de uma pausa no aperto monetário.
Quanto ao dia de hoje, o principal evento na zona do euro será a divulgação do relatório de inflação da Alemanha. A expectativa é que o CPI recue 0,2% na comparação mensal, após uma forte alta de 0,6% em setembro, e fique em torno de 2,8% na comparação anual. Se os dados vierem abaixo do consenso, isso poderá enfraquecer ainda mais o euro, pois uma inflação mais baixa poderá afetar os planos do BCE, embora a inflação cheia da zona do euro tenha ficado em 4,0% em outubro, ante 3,8% em setembro.
A taxa de depósito está atualmente em 2,50%, e um aumento para 2,75% em 17 de dezembro é considerado o último do ciclo. É pouco provável que os comentários de Christine Lagarde hoje tenham um tom dovish — em 29 de outubro, ela afirmou que o conselho havia discutido um aperto monetário. Portanto, na ausência de acontecimentos importantes em dezembro, a direção parece clara.
O presidente do Bundesbank, Joachim Nagel, também fará comentários. Ele adotou uma postura igualmente hawkish: em 16 de outubro, não descartou novos aumentos dos juros e, segundo relatos, estava entre os defensores de uma alta em dezembro no início de novembro. Eu não descartaria um rebote corretivo de curto prazo do euro após a forte onda de vendas de ontem.
Não há divulgação de dados econômicos importantes do Reino Unido hoje, portanto, a libra esterlina não tem nenhum fator de sustentação. Os indicadores divulgados ontem não ajudaram: as vendas no varejo do BRC subiram 1,1%, ante previsão de 1,2%, e os rendimentos dos gilts de 30 anos ficaram em 5,54%.
Também não há divulgação de dados importantes dos EUA hoje. Assim, o foco continua sendo o mercado de trabalho aquecido, a inflação elevada e o discurso unificado dos dirigentes do Federal Reserve, que aponta para novos aumentos dos juros. Esse cenário favorece o dólar e prejudica o euro, a libra e outros ativos de risco. Duvido que esse quadro mude antes da divulgação dos dados de inflação ao produtor dos EUA, na sexta-feira.
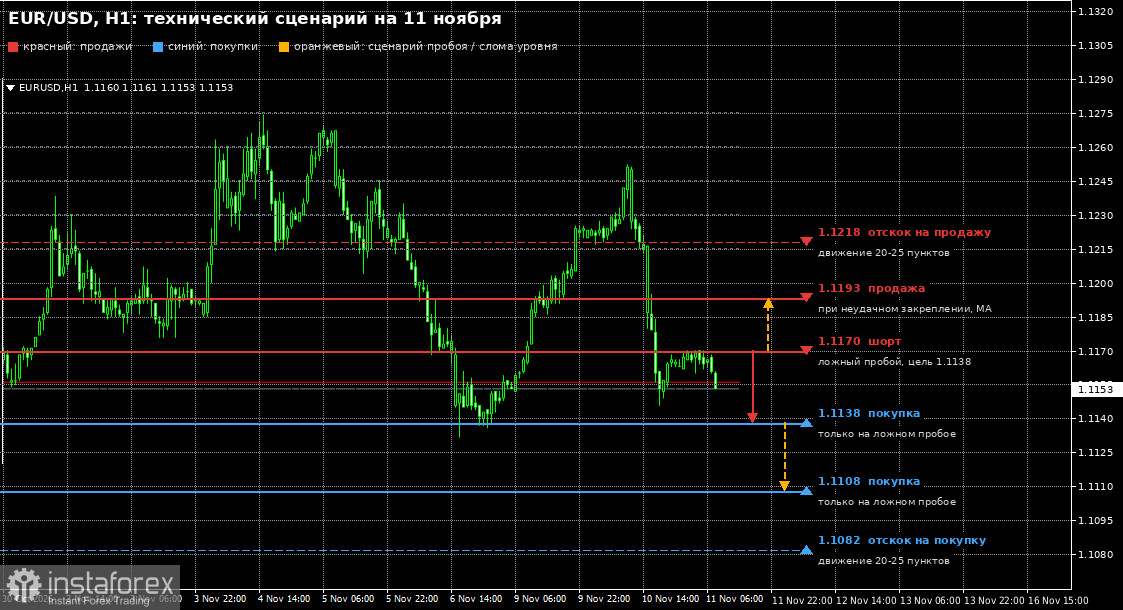
Análise técnica do par EUR/USD
De acordo com o gráfico de 1 hora, se o euro apresentar uma pequena correção em direção a 1,1170, um falso rompimento nesse nível justificaria a abertura de posições vendidas, visando ao retorno a 1,1138. Um rompimento seguido de fechamento abaixo dessa região abriria caminho para 1,1108, com alvo seguinte em 1,1082, onde eu buscaria uma oportunidade de compra em um repique, visando a um movimento de 20 a 25 pips.
Considero abrir posições compradas a partir de 1,1108, seja após um recuo decorrente de um falso rompimento, seja diante de um falso rompimento semelhante em 1,1138. Se os vendedores não demonstrarem força no nível de 1,1170, será melhor adiar a abertura de posições vendidas até 1,1193, caso o ativo não consiga se manter próximo das médias móveis, ou considerar a abertura de posições vendidas em um repique a partir de 1,1218, visando a um movimento de 20 a 25 pips.
Análise técnica do par GBP/USD
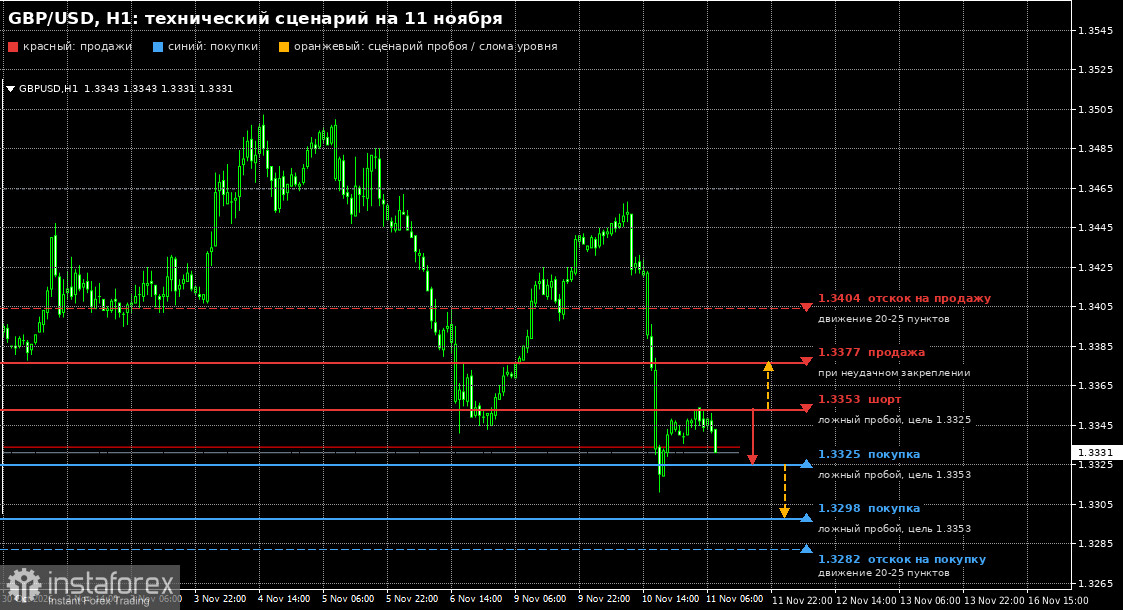
Para o GBP/USD, o cenário é o mesmo. Espero os primeiros movimentos de baixa em uma falsa quebra em 1,3353, com alvo em 1,3325. Uma quebra dessa faixa e do suporte intermediário aumentaria a pressão e abriria caminho para a libra cair até 1,3298, com um alvo mais distante em 1,3282, onde eu procuraria comprar uma recuperação para 20–25 pips. Posições compradas a partir de 1,3298 e 1,3325 só serão consideradas em caso de rompimentos falsos, com 1,3353 como meta de alta. Se os vendedores estiverem inativos nesse nível, adiarei as posições vendidas até 1,3377 caso haja uma falha na manutenção desse nível e procurarei vender nas recuperações logo acima das médias móveis a partir de 1,3404, visando um movimento de 20–25 pips.
Estou inclinado a prever que a pressão sobre o euro e a libra continuará até a divulgação do índice de preços ao produtor na sexta-feira, com o mercado focado na retórica hawkish do Fed e nas apostas em novos aumentos das taxas de juros no próximo ano. Arriscaria dizer que a inflação moderada na Alemanha, combinada com o tom hawkish de Christine Lagarde e Joachim Nagel, produzirá apenas uma correção no euro, e a libra, sem fatores impulsionadores próprios, provavelmente seguirá o mesmo caminho.


