
อ่านรายละเอียดเพิ่มเติม


 17.11.2026 11:54 AM
ข้อมูล GDP ไตรมาสสามออกมาสร้างความประหลาดใจ Eurostat ยืนยันการเติบโตแบบไตรมาสต่อไตรมาสที่ 0.4% แต่ “ปัจจัยไอร์แลนด์” ก็ทำให้ภาพรวมบิดเบือนอีกครั้ง หากไม่รวมไอร์แลนด์ การเติบโตจะอยู่ที่เพียง 0.2% เท่านั้น
ในทางตรงกันข้าม ผลผลิตอุตสาหกรรมบ่งชี้ถึงความเปราะบาง ในเดือนกันยายน ผลผลิตของยูโรโซนเพิ่มขึ้นเพียง 0.2% เมื่อเทียบกับเดือนสิงหาคม คิดเป็นเพียงครึ่งหนึ่งของที่คาดการณ์ไว้ เมื่อเทียบแบบปีต่อปี ผลผลิตลดลง 1.5% ซึ่งนับเป็นการหดตัวติดต่อกันเป็นเดือนที่ห้า กิจกรรมภาคอุตสาหกรรมที่อ่อนแอจำกัดขอบเขตที่ ECB จะสามารถใช้นโยบายการเงินแบบตึงตัวอย่างเข้มงวดได้ แต่ความแข็งแกร่งของภาคบริการและตลาดแรงงานทำให้ผู้กำกับดูแลไม่อาจเพิกเฉยต่อความเสี่ยงด้านเงินเฟ้อได้
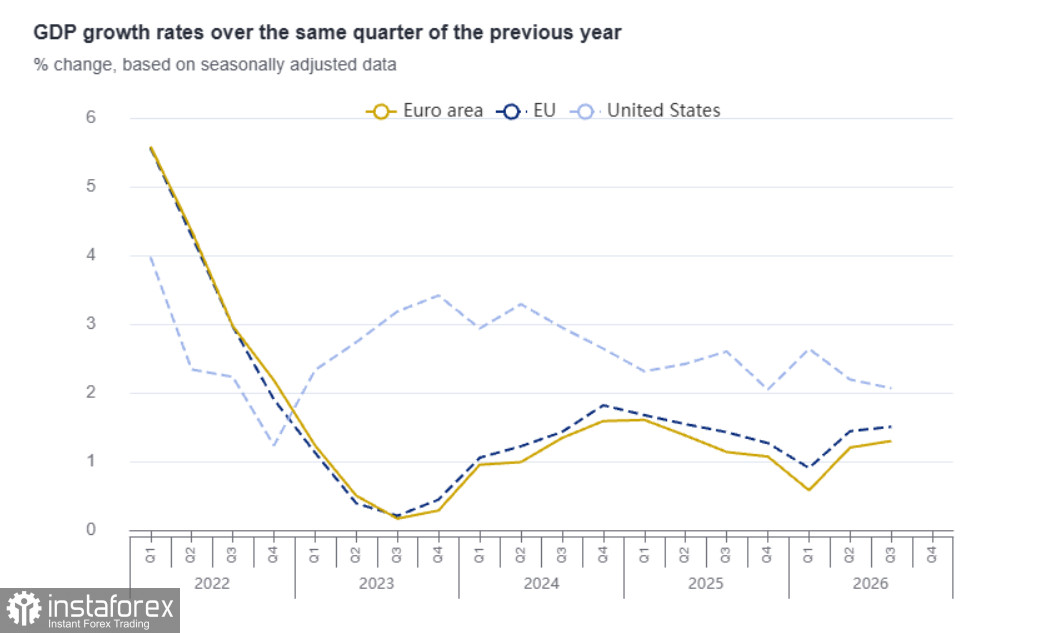
เมื่อสัปดาห์ที่แล้ว คำให้สัมภาษณ์ของเจ้าหน้าที่ ECB แทบไม่เหลือข้อสงสัยว่าอัตราดอกเบี้ยจะยังคงปรับขึ้นต่อไป Boris Vujcic รองประธาน ECB ระบุอย่างชัดเจนว่าตลาดคาดการณ์การเข้มงวดนโยบายการเงินเพิ่มเติมในปี 2027 ว่า “ไม่ใช่เรื่องที่ไร้เหตุผลนัก” Gediminas Simkus ก็สะท้อนมุมมองในทิศทางเดียวกัน โดยชี้ว่า การขึ้นดอกเบี้ยเพียงครั้งเดียวในเดือนธันวาคมอาจไม่เพียงพอ
ผลสำรวจของ Reuters ให้ภาพที่เกือบเป็นเอกฉันท์: นักเศรษฐศาสตร์ทั้ง 71 คนที่ถูกสำรวจคาดว่าอัตราดอกเบี้ยเงินฝากจะถูกปรับขึ้นสู่ระดับ 2.75% ในการประชุมเดือนธันวาคม ขณะที่กว่าหนึ่งในสามคาดว่าจะมีการปรับขึ้นอีกครั้งในไตรมาสแรกของปี 2027 เหตุผลชัดเจนคือ อัตราเงินเฟ้อแตะ 4.0% ในเดือนตุลาคม ซึ่งสูงกว่าเป้าหมายของ ECB ถึงสองเท่า ขณะเดียวกัน ช็อกด้านพลังงานยังเสี่ยงที่จะก่อให้เกิดผลกระทบรอบสองต่อค่าจ้างและภาคบริการ
ตลาดได้สะท้อนราคาความเป็นไปได้ของการขึ้นดอกเบี้ยไว้แล้วที่สองถึงสามครั้งภายในสิ้นปีหน้า แหล่งความไม่แน่นอนที่เหลืออยู่จึงแทบจะเหลือเพียงว่า ฤดูหนาวจะหนาวจัดแค่ไหน
ตลาดก๊าซยังคงเป็นจุดเปราะบางที่สุด ภายในกลางเดือนพฤศจิกายน คลังเก็บก๊าซของยุโรปมีปริมาณสำรองอยู่ราว 70.5% ของความจุ ซึ่งต่ำกว่าค่าเฉลี่ยตามฤดูกาลในรอบห้าปีที่ระดับ 89% อย่างมีนัยสำคัญ ระดับสำรอง ณ ตอนเริ่มฤดูทำความร้อนก็อยู่ในระดับต่ำสุดนับตั้งแต่ปี 2013 หลังจากราคาปรับตัวลงช่วงสั้น ๆ เมื่อต้นเดือนพฤศจิกายน สัญญาฟิวเจอร์ส TTF เดือนธันวาคมก็กลับมาทะลุ 1,000 ดอลลาร์ต่อหนึ่งพันลูกบาศก์เมตรอีกครั้ง ขณะที่ราคาเฉลี่ยในเดือนตุลาคมอยู่สูงกว่าช่วงเดียวกันของปีก่อนถึง 2.6 เท่า จนถึงวันที่ 16 พฤศจิกายน ราคาปรับตัวลงมาที่ 86 ยูโรต่อเมกะวัตต์ชั่วโมง ท่ามกลางความคาดหวังเรื่องสภาพอากาศที่อบอุ่นกว่าปกติและการส่งออกก๊าซ LNG ของสหรัฐในระดับสูงเป็นประวัติการณ์ อย่างไรก็ตาม สถานการณ์โดยรวมยังไม่ได้ปรับดีขึ้นในเชิงปัจจัยพื้นฐาน
รายงานจาก CFTC ระบุว่า สถานะสุทธิฝั่งชอร์ตในยูโรรวมลดลง 2.06 พันล้าน มาอยู่ที่ -20.02 พันล้าน ฝั่งหมีในตลาดยังคงได้เปรียบอย่างมีนัยสำคัญ แต่ราคาประเมินยังอยู่เหนือค่าเฉลี่ยระยะยาว ซึ่งเป็นอีกหนึ่งปัจจัยที่เพิ่มความไม่แน่นอนให้กับมุมมองแนวโน้มในระยะข้างหน้า
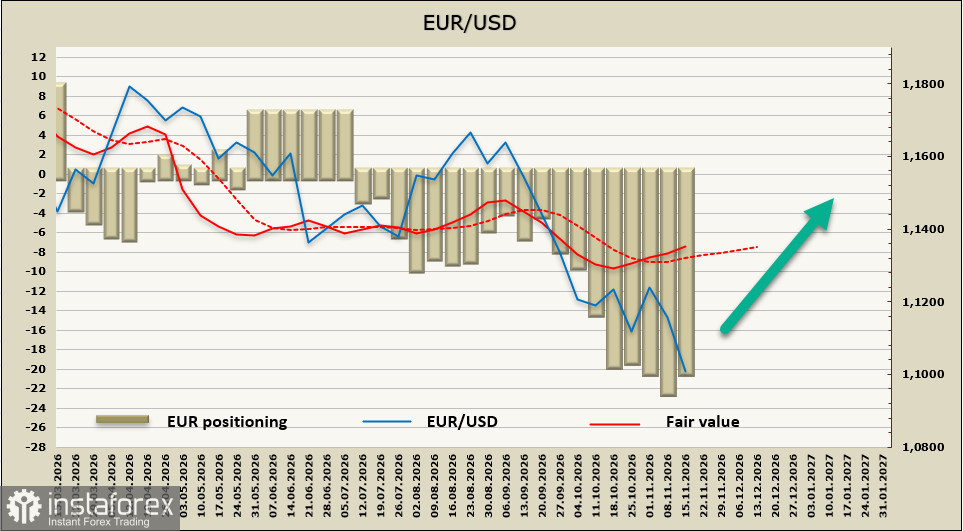
หนึ่งสัปดาห์ก่อนหน้านี้ มีการตั้งประเด็นว่า ปัจจัยด้านภูมิรัฐศาสตร์อาจกดดันให้ยูโรร่วงลงมาที่ระดับ 1.1000 และสถานการณ์ดังกล่าวก็เกิดขึ้นจริง ระดับนี้ถือเป็นระดับที่มีความสำคัญในเชิงจิตวิทยา แต่ความเสี่ยงที่ราคาจะหลุดลงไปต่ำกว่านี้ยังคงสูง เนื่องจากยูโรยังขาดปัจจัยขับเคลื่อนการเติบโตของตนเอง ท่ามกลางความไม่แน่นอนด้านพลังงาน
ตามสถิติแล้ว EUR/USD มักมีแนวโน้มแข็งค่าขึ้นในช่วงปลายปี และการกลับไปยังกรอบ 1.1200–1.1700 ก็ยังคงเป็นไปได้ อย่างไรก็ตาม ในขณะนี้ยังไม่เห็นปัจจัยกระตุ้นที่ชัดเจนสำหรับการฟื้นตัวลักษณะดังกล่าว หาก ECB ตอบสนองต่อความคาดหวังเชิงบวกของตลาดในการประชุมเดือนธันวาคม ยูโรอาจมีโอกาสฟื้นตัวได้ แต่หากไม่เป็นเช่นนั้น การแกว่งตัวสะสมกำลัง (consolidation) ใต้ระดับ 1.1000 จะกลายเป็นสถานการณ์หลัก


